 İstanbul 19.8°C
 Ankara 11.5°C
 Diyarbakır 11.2°C
 Samsun 19.1°C


 Berlin 29°C
Serbest bölgelere yeni vergi düzeni
Yeni haberler yayınlandığında ilk siz haberdar olun.
İlgili metinler: Abonelik Sözleşmesi · KVKK Aydınlatma Metni · Çerez Politikası. Bültenlerin altındaki bağlantıyla abonelikten dilediğiniz zaman çıkabilirsiniz.
Merak ettiğiniz konuyu yazın, hemen sonuçlara ulaşın.
İsteğe bağlı. Hava durumu seçtiğiniz şehre göre gösterilir.
İsterseniz bültene de abone olun.
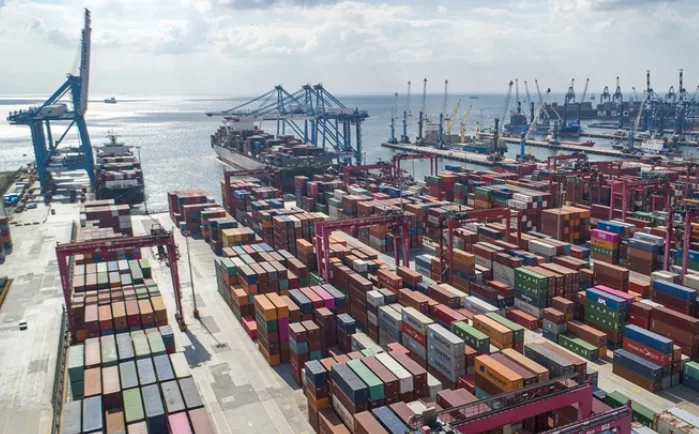
AK Parti tarafından verilen önergeyle serbest bölgeler kanununda değişikliğe gidildi ve vergi istisnasının kapsamı yeniden düzenlendi. Yapılan değişiklikle, serbest bölgelerde üretim faaliyetinde bulunan mükelleflerin bu bölgelerde imal ettikleri ürünlerden elde ettikleri bazı kazançlar yeniden istisna kapsamına alındı.
Düzenlemeye göre, serbest bölgelerde üretilen ürünlerin yurt içine satışından, serbest bölge içine satışından veya diğer serbest bölgelere satışından elde edilen kazançlar gelir ve kurumlar vergisinden istisna olacak. Böylece üretim yapan firmalar açısından vergi uygulamasının çerçevesi daha açık hale getirildi.
Yeni vergi istisnasının 1 Ocak 2026 tarihinden itibaren elde edilen kazançlara uygulanacağı belirtildi. Söz konusu düzenleme daha önce 8 ay önce gündeme gelmiş, ancak sonraki süreçte geri çekilmişti. Son değişiklikle birlikte uygulamanın yeniden yasama gündemine taşındığı görüldü.
Önergenin gerekçesinde, serbest bölgelerde ihracatın desteklenmesi ve mükelleflerin uluslararası pazarlarda rekabet avantajı elde etmesinin amaçlandığı ifade edildi. Düzenlemenin, üretim yapan işletmelerin faaliyetlerini güçlendirmesi ve serbest bölgelerin ticari işlevini desteklemesi bekleniyor.