 İstanbul 19.8°C
 Ankara 11.5°C
 Diyarbakır 11.2°C
 Samsun 19.1°C


 Berlin 29°C
Bankalarda taşıt kredisi sert düştü
Yeni haberler yayınlandığında ilk siz haberdar olun.
İlgili metinler: Abonelik Sözleşmesi · KVKK Aydınlatma Metni · Çerez Politikası. Bültenlerin altındaki bağlantıyla abonelikten dilediğiniz zaman çıkabilirsiniz.
Merak ettiğiniz konuyu yazın, hemen sonuçlara ulaşın.
İsteğe bağlı. Hava durumu seçtiğiniz şehre göre gösterilir.
İsterseniz bültene de abone olun.
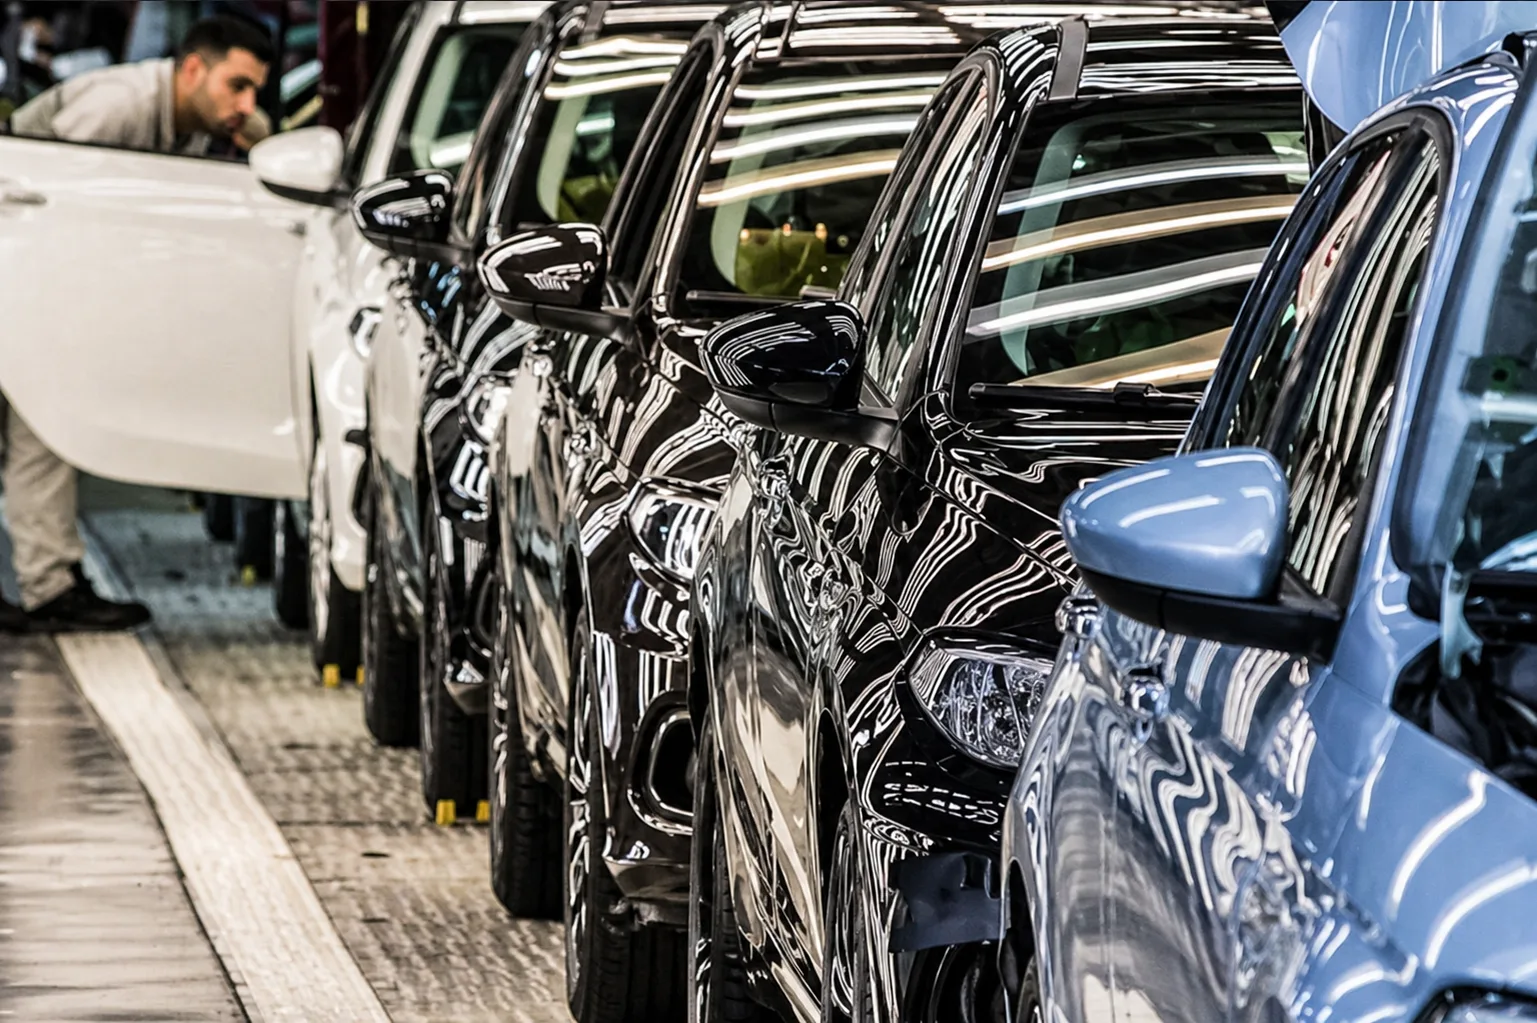
Bankacılık sektöründe taşıt kredisi bakiyesi sıkı para politikası, yüksek faiz ve kredi sınırlamalarının etkisiyle hızla geriledi. BDDK verilerine göre bankalarda taşıt kredisi bakiyesi 17 Nisan haftası itibarıyla 45 milyar liraya indi.
Haziran 2023’ten bu yana uygulanan sıkı para politikası, tüketici kredilerinde farklı etkiler yarattı. İhtiyaç kredilerinde kullanım yüksek faizlere rağmen artış eğilimini korurken, taşıt kredilerinde belirgin bir yavaşlama yaşandı.
Bankacılık sektörü kaynakları, tüketicilerin bankalardan taşıt kredisi talebinin oldukça zayıfladığını belirtiyor. Araç alımında yüksek peşinat ihtiyacı, vade kısıtları ve kredi maliyetleri tüketicileri alternatif finansman modellerine yöneltti.
BDDK verilerine göre taşıt kredisi bakiyesi 29 Aralık 2023 haftasında 95,8 milyar lirayla tarihi zirvesine çıktı. Aynı bakiye 17 Nisan haftasında 45 milyar liraya geriledi. Böylece bankacılık sektöründe taşıt kredisi hacmi zirve seviyesine göre yüzde 53 azaldı.
Taşıt kredilerinin toplam krediler içindeki payı da sert düştü. 29 Aralık 2023 haftasında taşıt kredilerinin toplam krediler içindeki payı yüzde 1,22, tüketici kredileri içindeki payı ise yüzde 3,6 seviyesindeydi. Son verilerle birlikte taşıt kredilerinin toplam TL krediler içindeki payı yüzde 0,3’e, tüketici kredileri içindeki payı ise yüzde 0,73’e geriledi.
Bu tablo, taşıt kredilerinin kredi piyasasındaki ağırlığının iki yılda belirgin şekilde azaldığını ortaya koydu. Taşıt kredilerinin toplam krediler içindeki payı zirveye göre 0,92 puan, tüketici kredileri içindeki payı ise 2,87 puan düştü.
Taşıt kredilerindeki gerileme banka gruplarına göre farklılaştı. Sektör genelinde taşıt kredisi bakiyesi 2024’te 90,2 milyar lira, 2025’te 63,8 milyar lira, 2026’da ise 45 milyar lira seviyesinde gerçekleşti. Böylece sektörün taşıt kredisi hacmi 2024’e göre yüzde 50,1, geçen yıla göre yüzde 29,5 azaldı.
Kamu mevduat bankalarında düşüş daha belirgin oldu. Kamu bankalarında taşıt kredisi hacmi 2024’te 25 milyar lira seviyesindeyken 2026’da 6,2 milyar liraya kadar indi. Bu grupta taşıt kredisi bakiyesi iki yılda yüzde 75,1, geçen yıla göre yüzde 55,2 geriledi.
Yabancı mevduat bankalarında taşıt kredisi bakiyesi 12,5 milyar liraya düştü. Bu grupta iki yıllık gerileme yüzde 17,9, yıllık düşüş ise yüzde 20,5 oldu. Yerli özel mevduat bankalarında ise taşıt kredisi bakiyesi 16,5 milyar lira ile sektör içinde en yüksek hacmi korudu. Ancak bu grupta da bakiye iki yıl öncesine göre yüzde 39,8, geçen yıla göre yüzde 19,8 azaldı.
Bankalarda taşıt kredisi talebi zayıflarken, tasarruf finansmanı sektöründe müşteri tabanı ve işlem hacmi arttı. Sektörde büyümenin 2023’ten sonra hızlandığı görüldü.
Tasarruf finansmanı şirketlerinde 2023 yılında 370 bin 445 müşteri tasarruf finansmanı modeliyle ev, araç veya çatılı iş yeri almak için sisteme dahil oldu. Aynı yıl sektörün işlem hacmi yaklaşık 84 milyar lira olarak gerçekleşti.
2024 yılında müşteri sayısı 533 bin 734’e yükseldi. Toplam işlem hacmi yaklaşık 335 milyar liraya çıktı. Böylece işlem hacminde 2023’e göre yüzde 298 büyüme yaşandı. 2025 yılında ise sektörün işlem hacmi 2024’e göre yüzde 262 artarak 1 trilyon 211 milyar liraya ulaştı.
Sektör kaynaklarına göre tasarruf finansmanında yeni dört tekerlekli araç alımı ve önceden konut veya iş yeri alımı lehine işlemlerin ağırlığı yüzde 75 seviyesine çıktı. Bu gelişme, araç alımında banka kredisine alternatif arayışının güçlendiğini gösterdi.
Taşıt kredilerinde bankalara yönelik BDDK düzenlemeleri bulunuyor. Buna karşılık tasarruf finansmanı şirketlerinde araç alımı için banka kredilerindeki gibi peşinat şartı veya taksit sınırlaması uygulanmıyor.
Bankaların taşıt kredilerinde aylık yüzde 2 büyüme sınırı bulunuyor. Ayrıca taşıtın değerine göre kredi vadesi ve kredi kullandırım oranı sınırlandırılıyor. Buna göre 2,5 milyon lira ve altındaki taşıt kredilerinde azami vade 48 ay, 2,5 milyon lira ile 5 milyon lira arasındaki kredilerde 36 ay, 5 milyon lira ile 6,5 milyon lira arasındaki kredilerde 24 ay, 6,5 milyon lira ile 7 milyon lira arasındaki kredilerde ise 12 ay olarak uygulanıyor.
Kredi kullandırım oranında da taşıtın değerine göre sınır var. 2,5 milyon lira ve altındaki taşıt değerinin yüzde 70’i, 2,5 milyon lira ile 5 milyon lira arasındaki taşıt değerinin yüzde 50’si, 5 milyon lira ile 6,5 milyon lira arasındaki taşıt değerinin yüzde 30’u, 6,5 milyon lira üzerindeki taşıt değerinin ise yüzde 20’si kredi olarak kullanılabiliyor.
Tasarruf finansmanı sisteminde ise peşinat isteyip istememek müşterinin tercihine bırakılıyor. Aylık taksitler de ödeme gücüne göre belirlenebiliyor. Bu esneklik, özellikle yüksek faiz döneminde araç almak isteyen tüketiciler için sistemi daha görünür hale getiriyor.
Taşıt kredilerinin kredi hacmi içindeki payı gerilemeye devam ediyor. 2024 yılında toplam TL krediler içinde taşıt kredilerinin payı yüzde 1,06 seviyesindeydi. Bu oran 2025’te yüzde 0,6’ya, 2026’da ise yüzde 0,3’e indi.
Tüketici kredileri içindeki payda da benzer bir düşüş yaşandı. Geçen yıl taşıt kredilerinin tüketici kredileri içindeki payı yüzde 1,53 iken, son verilerde bu oran yüzde 0,73’e geriledi. Bir yılda tüketici kredileri içinde taşıt kredilerinin payı 0,8 puan azaldı.
Bankacılık sektörü kaynakları, taşıt kredilerinde kısa vadede güçlü bir talep toparlanması beklemediklerini ifade ediyor. Yüksek finansman maliyeti, sınırlı vade imkânı ve araç fiyatlarındaki seviye nedeniyle tüketicilerin alternatif ödeme modellerini değerlendirmeyi sürdürdüğü belirtiliyor.