 İstanbul 20.5°C
 Ankara 14.9°C
 Diyarbakır 14.1°C


 Berlin 29°C
TCMB haftalık repo ihalelerine yeniden başlıyor
Yeni haberler yayınlandığında ilk siz haberdar olun.
İlgili metinler: Abonelik Sözleşmesi · KVKK Aydınlatma Metni · Çerez Politikası. Bültenlerin altındaki bağlantıyla abonelikten dilediğiniz zaman çıkabilirsiniz.
Merak ettiğiniz konuyu yazın, hemen sonuçlara ulaşın.
İsteğe bağlı. Hava durumu seçtiğiniz şehre göre gösterilir.
İsterseniz bültene de abone olun.
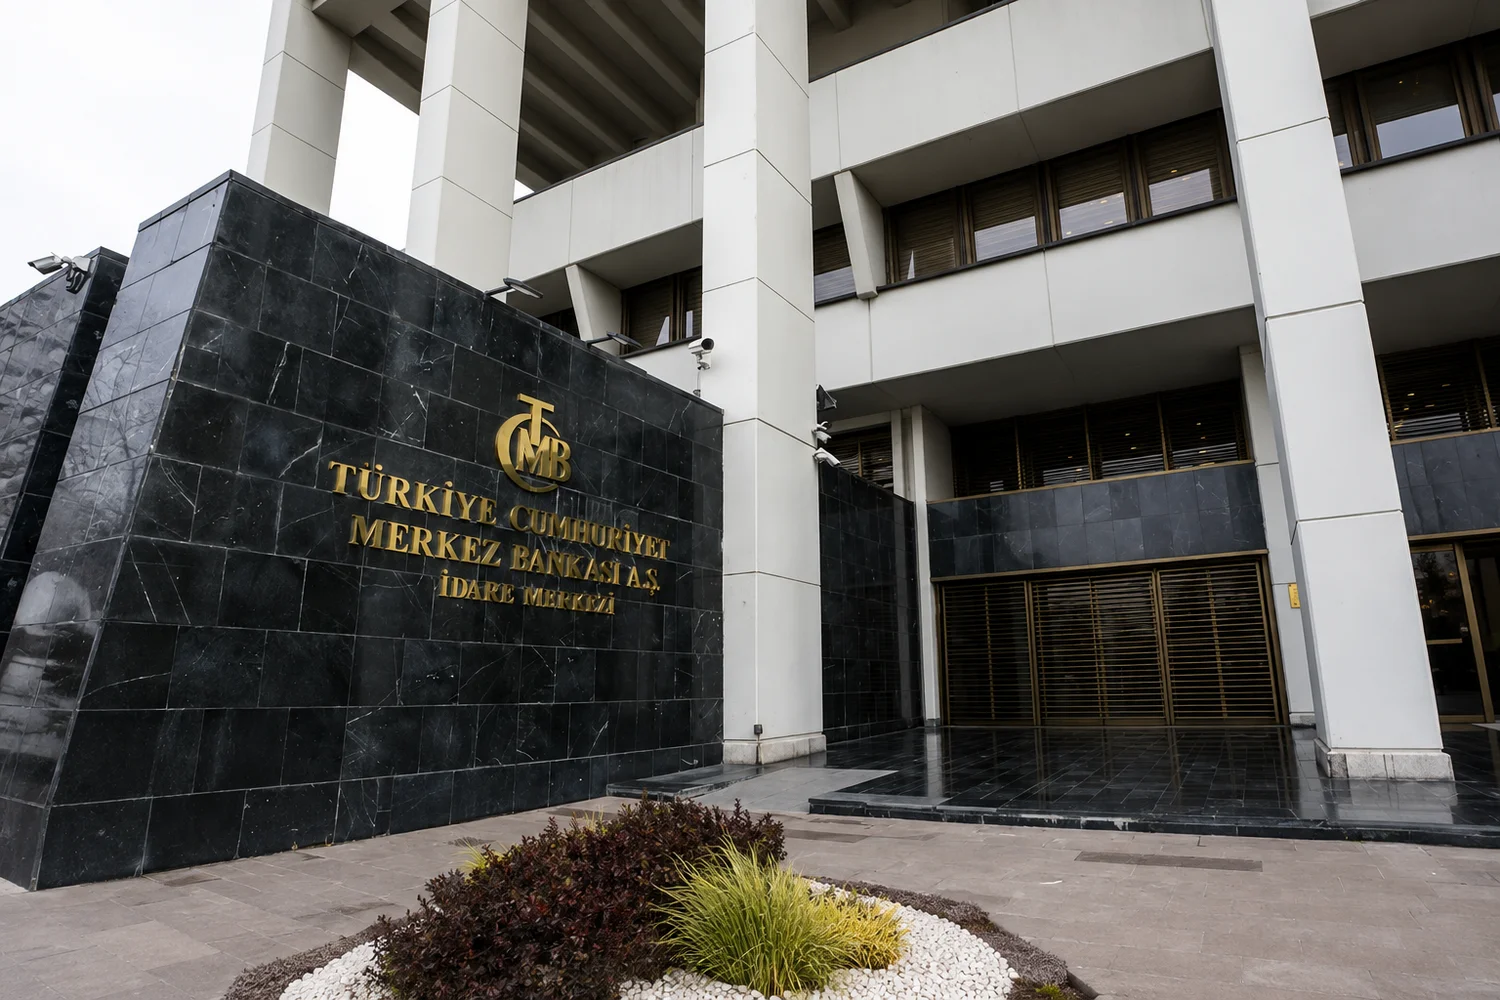
Türkiye Cumhuriyet Merkez Bankası, 1 Mart 2026’da ara verdiği bir hafta vadeli repo ihalelerini yeniden başlatma kararı aldı. 23 Ağustos’ta açıklanan karar, bankaların yüzde 40’lık gecelik kanal yerine yüzde 37 faizli haftalık repo imkânından fonlanabilmesinin önünü açtı. Politika faizinde resmî bir değişiklik yapılmazken, bankaların fiili fonlama maliyetinin kademeli biçimde gerilemesi bekleniyor.
Politika faizi değiştirilmedi
TCMB’nin kararı, Para Politikası Kurulu tarafından alınmış yeni bir faiz indirimi anlamına gelmiyor. Bir hafta vadeli repo ihale faizi, diğer adıyla politika faizi yüzde 37’de bulunuyor. Merkez Bankasının gecelik borç verme faizi yüzde 40, gecelik borçlanma faizi ise yüzde 35,5 seviyesinde tutuluyor.
Merkez Bankası, mart ayından itibaren haftalık repo ihalesi açmamış ve piyasadaki likidite ihtiyacını büyük ölçüde yüzde 40 faiz uygulanan gecelik kanaldan karşılamıştı. Bu nedenle resmî politika faizi yüzde 37 olmasına rağmen para piyasasındaki fiili fonlama maliyeti yüzde 40’a yakın seyrediyordu.
Haftalık repo ihalelerinin yeniden başlatılmasıyla bankalar yüzde 37 oranından bir hafta vadeli Türk lirası fonlaması alabilecek. İhalelerin miktarı artırıldıkça ağırlıklı ortalama fonlama maliyetinin de yüzde 40’tan yüzde 37’ye doğru gerilemesi mümkün olacak.
Üç puanlık resmî indirim yapılmadı
Karar, piyasa koşullarında yaklaşık 3 puanlık bir gevşeme yaratabilecek olsa da “Merkez Bankası faizi 3 puan indirdi” şeklinde değerlendirilmemeli. Resmî faiz oranları aynı kaldı. Değişen unsur, bankaların hangi kanaldan ve hangi maliyetle fonlanacağı oldu.
Fiili fonlama maliyetinin ne kadar ve hangi hızla düşeceğini, TCMB’nin açacağı repo ihalelerinin büyüklüğü belirleyecek. Fonlamanın tamamının haftalık repoya taşınması halinde maliyet yüzde 37’ye yaklaşabilir. Gecelik fonlamanın belirli ölçüde sürmesi durumunda ise ortalama maliyet yüzde 37 ile yüzde 40 arasında oluşabilir.
Karar 10 Eylül toplantısından önce geldi
Para Politikası Kurulunun bir sonraki faiz toplantısı 10 Eylül 2026’da yapılacak. Finans piyasaları, para politikasına ilişkin yeni adımların bu toplantıda açıklanmasını beklerken repo kararının daha erken gelmesi dikkat çekti.
Kararın gerekçesine ilişkin ayrıntılı bir açıklama yapılmadı. Ekonomi çevrelerinde adım, mart ayında uygulamaya alınan ilave sıkılaştırmanın kontrollü biçimde geri çekilmesi olarak değerlendiriliyor. Bazı ekonomistler, döviz talebi ve rezervlerdeki gelişmelere bağlı olarak fiili fonlama faizinin kademeli biçimde yüzde 37’ye indirilebileceğini belirtiyor.
TCMB’nin açıkladığı son verilere göre brüt rezervler 27 Mart ile 12 Ağustos arasında 30 milyar dolar artarak 185 milyar dolara yükseldi. Swap hariç net rezervler de aynı dönemde 35 milyar dolarlık artışla 56 milyar dolara ulaştı. Rezervlerdeki toparlanmanın, Merkez Bankasına likidite politikasını normalleştirmek için daha geniş bir hareket alanı sağladığı değerlendiriliyor.
Bankacılık hisseleri izlenecek
Fonlama maliyetindeki olası düşüşün ilk etkilerinin bankacılık sektöründe görülmesi bekleniyor. Bankaların Merkez Bankasından daha düşük maliyetle kaynak sağlayabilmesi, kârlılık beklentilerini ve faiz marjlarını destekleyebilir.
Bu nedenle yeni haftanın başlangıcında bankacılık hisselerine yönelik alımların güçlenebileceği belirtiliyor. Bankalardan başlayabilecek olumlu hareketin Borsa İstanbul’un geneline yayılması da olasılıklar arasında bulunuyor. Ancak piyasanın yönünü repo ihale miktarı, küresel gelişmeler ve yabancı yatırımcı işlemleri birlikte belirleyecek.
Kararın yüksek finansman maliyetiyle karşı karşıya bulunan reel sektör şirketlerini de rahatlatabileceği değerlendiriliyor. Bankaların fonlama maliyetindeki düşüşün ticari kredi faizlerine yansıması halinde otomotiv, gayrimenkul, sanayi ve perakende gibi krediye duyarlı sektörler desteklenebilir.
Bununla birlikte fonlama maliyetindeki düşüşün kredi faizlerine aynı oranda ve hemen yansıması beklenmiyor. Mevduat maliyetleri, kredi riski, zorunlu karşılıklar ve kredi büyümesine yönelik düzenlemeler bankaların uygulayacağı faizlerde etkili olmaya devam edecek.
Dolar 48 lira çevresinde
Dolar kuru karar öncesinde 48 lira çevresinde işlem görüyordu. Daha düşük fonlama maliyeti teorik olarak Türk lirası üzerindeki faiz desteğini azaltabilir. Buna karşılık rezervlerdeki artış ve döviz likiditesindeki güçlenme, olası dalgalanmaların sınırlanmasına yardımcı olabilir.
Kurun repo kararına vereceği tepkinin büyüklüğünü önceden kesin biçimde söylemek mümkün değil. TCMB’nin ihale miktarı, döviz talebi, enerji fiyatları ve küresel piyasalardaki hareketler doların yönünde belirleyici olacak. Bu nedenle doların 50 liraya yükselip yükselmeyeceğine ilişkin değerlendirmeler kesin tahmin değil, piyasa beklentisi niteliği taşıyor.
Enerji ve enflasyon riski sürüyor
Kararı erken bulan ekonomistler, yüksek enerji fiyatlarının enflasyon ve cari denge üzerindeki etkilerine dikkat çekiyor. Petrol ve doğal gaz fiyatlarında yeni bir yükseliş yaşanması, ithalat maliyetini artırarak enflasyon görünümünü bozabilir.
Merkez Bankası da son değerlendirmelerinde enerji fiyatları, jeopolitik gelişmeler, gıda fiyatları ve enflasyon beklentilerini temel riskler arasında gösterdi. Bu nedenle haftalık repo ihalelerine dönüş, kesintisiz bir faiz indirimi döneminin başladığı anlamına gelmiyor.
TCMB’nin 10 Eylül’deki toplantısında politika faizini değiştirmeden likidite adımının piyasalardaki etkilerini izlemesi de olası seçenekler arasında bulunuyor. Bundan sonraki süreçte repo ihalelerinin miktarı, ağırlıklı ortalama fonlama maliyeti, döviz talebi ve enflasyon verileri yakından takip edilecek.