 İstanbul 20.2°C
 Şanlıurfa 15.7°C
 Mersin 21°C
 Samsun 19.8°C


 Berlin 29°C
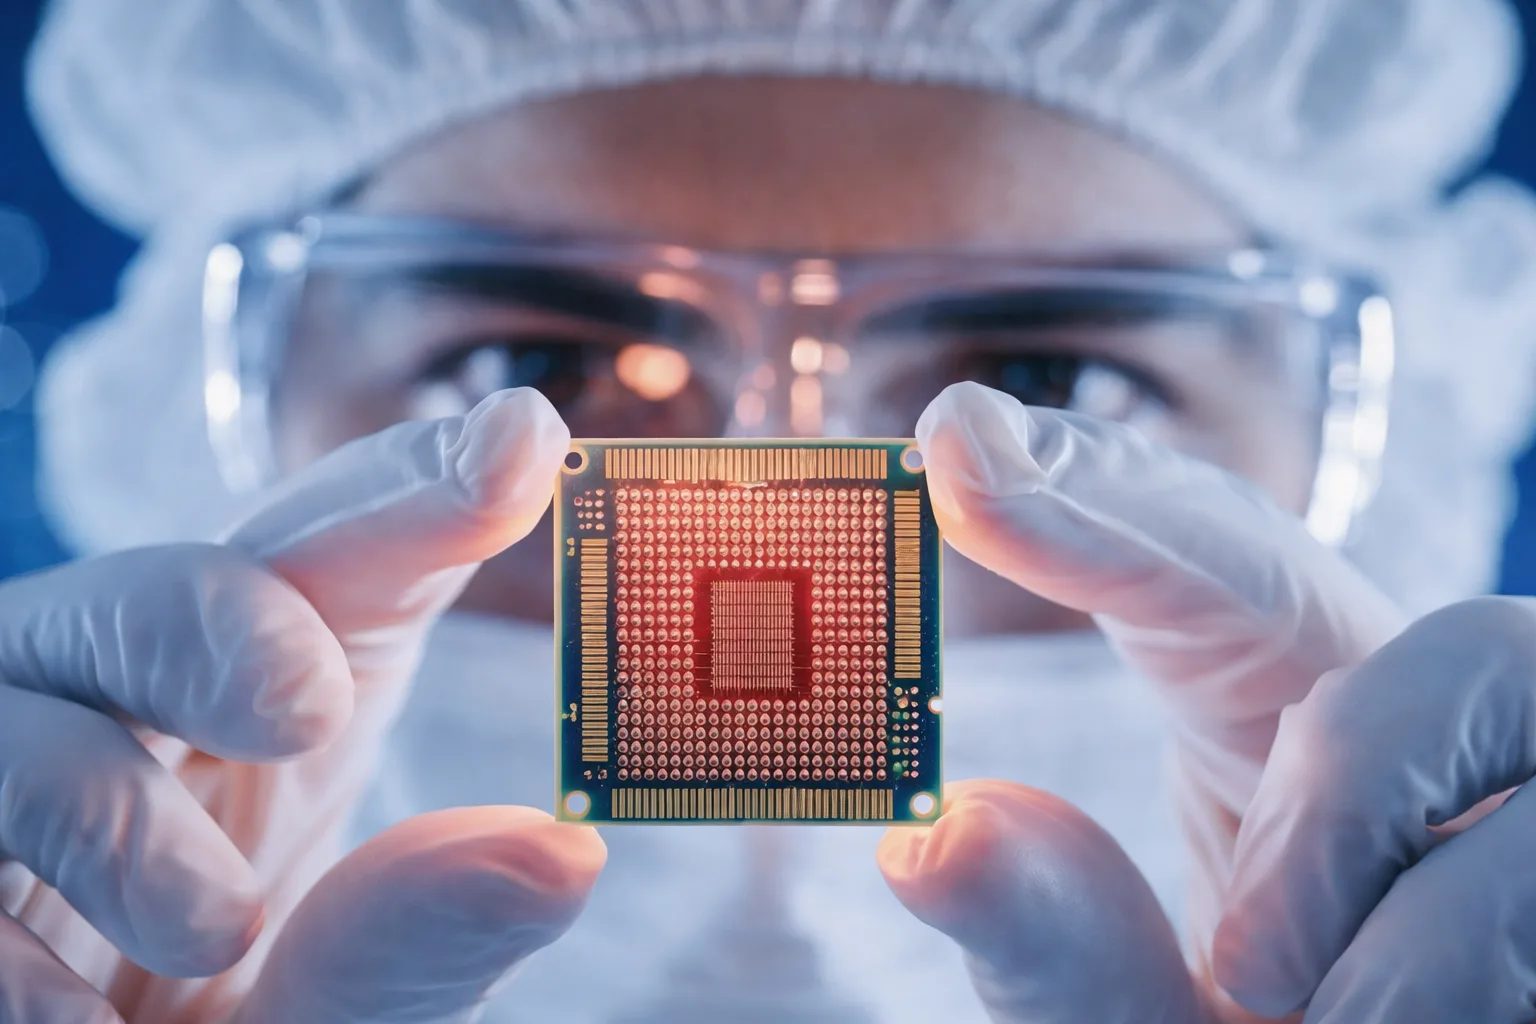
Tayvan Boğazı ve enerji hattındaki gerilim, çip tedarikinde yeni kırılma riski doğuruyor
Yeni haberler yayınlandığında ilk siz haberdar olun.
İlgili metinler: Abonelik Sözleşmesi · KVKK Aydınlatma Metni · Çerez Politikası. Bültenlerin altındaki bağlantıyla abonelikten dilediğiniz zaman çıkabilirsiniz.
Merak ettiğiniz konuyu yazın, hemen sonuçlara ulaşın.
İsteğe bağlı. Hava durumu seçtiğiniz şehre göre gösterilir.
İsterseniz bültene de abone olun.
Çin’in 2025’te Tayvan çevresinde düzenlediği son büyük askeri tatbikatlar, bölgedeki jeopolitik risk algısını yeniden yükseltti. Aynı dönemde enerji taşımacılığı ve deniz lojistiğinde artan kırılganlık da küresel üretim zincirleri açısından ek baskı oluşturdu. Yarı iletken üretiminin önemli bölümünü taşıyan Tayvan merkezli yapı nedeniyle, bölgede yaşanabilecek her yeni gerilim sanayi piyasalarında doğrudan izleniyor.
Tayvan, ileri teknoloji yarı iletken üretiminde küresel sistemin en kritik merkezlerinden biri olmayı sürdürüyor. Özellikle otomotiv, savunma, veri merkezi, yapay zekâ ve tüketici elektroniğinde kullanılan gelişmiş çipler, ada etrafındaki tedarik güvenliğini daha da önemli hale getiriyor. Bu nedenle askeri tansiyonun yükselmesi, fiili bir kesinti yaşanmasa bile sipariş planlamasından fiyatlamaya kadar tüm zinciri etkileyebiliyor.
Risk yalnızca çip üretim merkezleriyle sınırlı değil. Son dönemde enerji taşımacılığı, deniz sigortası, rota değişiklikleri ve bunker maliyetleri de küresel ticaret üzerinde baskı yaratıyor. Bazı taşımacılık şirketlerinin ek maliyet uygulamalarına yönelmesi ve gemilerin daha uzun rotalara kayması, üretici ülkelerde ithalat faturası ile teslim sürelerini yukarı çekebilecek bir tablo ortaya koyuyor.
Piyasalarda asıl kaygı, Tayvan kaynaklı teknoloji riski ile enerji lojistiği kaynaklı maliyet riskinin aynı anda sertleşmesi. Böyle bir senaryoda üreticiler hem kritik bileşen erişiminde zorlanabilir hem de enerji, navlun ve ara malı maliyetlerindeki yükselişle karşı karşıya kalabilir. Bu durum, küresel ölçekte yeni bir maliyet enflasyonu ve üretim daralması tartışmasını yeniden gündeme taşıyor.
Türkiye açısından en hassas alanların başında otomotiv, beyaz eşya, elektronik, savunma sanayii ve makine üretimi geliyor. Bu sektörlerde kullanılan birçok kritik bileşen doğrudan ya da dolaylı biçimde Asya tedarik zincirlerine bağlı. Olası bir arz sıkışması halinde üretim planlarında gecikme, ithal girdi maliyetlerinde artış ve bazı ürün gruplarında fiyat baskısı görülmesi ihtimali öne çıkıyor.
Otomotiv sektörü, geçmiş çip krizinde olduğu gibi yeniden en kırılgan alanlardan biri olarak öne çıkıyor. Elektronik ve beyaz eşya tarafında da yüksek işlemci ve kontrol ünitesi ihtiyacı nedeniyle benzer bir hassasiyet bulunuyor. Bu nedenle küresel şirketler, stok yönetimi, alternatif rota kullanımı ve tedarik çeşitlendirmesi gibi önlemleri daha sık gündeme alıyor.
Önümüzdeki dönemde piyasalar üç ana başlığı izleyecek. İlk başlık, Tayvan çevresindeki askeri hareketliliğin kalıcı bir gerilim düzeyine dönüşüp dönüşmeyeceği. İkinci başlık, enerji sevkiyat hatlarında yeni aksama yaşanıp yaşanmayacağı. Üçüncü başlık ise yarı iletken ve teknoloji şirketlerinin sevkiyatlarında somut bir bozulma görülüp görülmeyeceği. Mevcut görünüm, doğrudan bir küresel çip krizinden çok, risk priminin yükseldiği ve şirketlerin temkinli pozisyon aldığı bir döneme işaret ediyor.